Domain controllingwerkzeuge.de kaufen?
Wir ziehen mit dem Projekt
controllingwerkzeuge.de um.
Sind Sie am Kauf der Domain
controllingwerkzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain controllingwerkzeuge.de kaufen?
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **

Ähnliche Suchbegriffe für Steuerpflicht
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wala, Thomas: Kostenrechnung, Budgetierung und KostenmanagementKostenrechnung, Budgetierung und Kostenmanagement , Eine Einführung mit zahlreichen Beispielen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2022, Erscheinungsjahr: 202209, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Autoren: Wala, Thomas~Haslehner, Franz~Hirsch, Manuela, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 552, Keyword: Management; Strategie; Rechnungswesen, Fachschema: Budget - Budgetierung~Kostenmanagement~Target Costing~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 248, Breite: 184, Höhe: 40, Gewicht: 1193, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783714302691 9783714301571, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Welche Auswirkungen hat die Steuerpflicht auf die finanzielle Planung von Einzelpersonen, Unternehmen und gemeinnützigen Organisationen?
Die Steuerpflicht hat erhebliche Auswirkungen auf die finanzielle Planung von Einzelpersonen, Unternehmen und gemeinnützigen Organisationen. Sie müssen ihre Einnahmen und Ausgaben sorgfältig verwalten, um Steuern zu minimieren und finanzielle Ziele zu erreichen. Unternehmen müssen auch die Steuerbelastung bei Investitionsentscheidungen berücksichtigen, um die Rentabilität zu maximieren. Gemeinnützige Organisationen müssen sicherstellen, dass sie die steuerlichen Vorschriften einhalten, um ihre steuerbefreiten Status beizubehalten und Spenden effektiv zu nutzen. **


Welche wichtigen Kennzahlen und Metriken werden im Berichtswesen zur Analyse und Bewertung von Geschäftsaktivitäten verwendet?
Im Berichtswesen werden Kennzahlen wie Umsatz, Gewinn, Kosten, Cashflow und ROI verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten. Zudem spielen Metriken wie Kundenbindung, Markenbekanntheit, Mitarbeiterzufriedenheit und Produktivität eine wichtige Rolle bei der Analyse von Geschäftsaktivitäten. Die Kombination aus finanziellen Kennzahlen und nicht-finanziellen Metriken ermöglicht eine umfassende Bewertung der Leistung und des Erfolgs eines Unternehmens. **
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
Top-Angebote
Produkte zum Begriff Steuerpflicht:
-
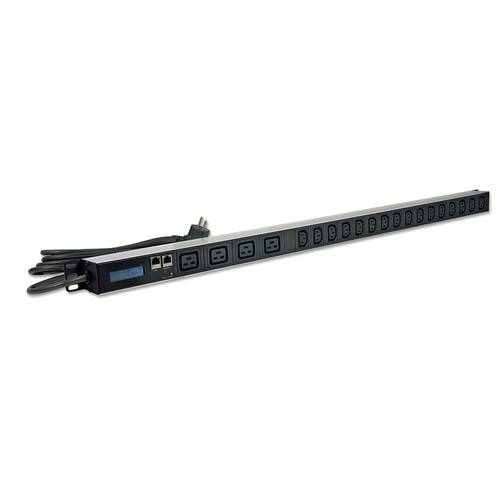
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Steuerpflicht?
Die Steuerpflicht beginnt in der Regel, wenn eine Person Einkommen erzielt, das steuerpflichtig ist. Dies kann zum Beispiel durch eine selbstständige Tätigkeit, eine Anstellung oder durch Kapitaleinkünfte erfolgen. Es gibt jedoch auch Freibeträge und Grenzen, bis zu denen keine Steuern gezahlt werden müssen. Die genauen Regelungen zur Steuerpflicht können je nach Land und Steuersystem variieren. Es ist wichtig, sich über die steuerlichen Pflichten und Fristen zu informieren, um eventuelle Strafen oder Nachzahlungen zu vermeiden. **
-
Wann beginnt die unbeschränkte Steuerpflicht?
Die unbeschränkte Steuerpflicht beginnt für natürliche Personen in Deutschland, wenn sie entweder einen Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland haben. Dies bedeutet, dass sie ihre steuerlichen Pflichten in Deutschland erfüllen müssen, unabhhängig von ihrer Staatsbürgerschaft. Die unbeschränkte Steuerpflicht gilt auch für Personen, die in Deutschland einen gewöhnlichen Aufenthalt von mehr als 6 Monaten haben. In diesem Fall müssen sie ihr weltweites Einkommen in Deutschland versteuern. Es ist wichtig, die genauen Regelungen zur unbeschränkten Steuerpflicht mit einem Steuerberater oder Finanzexperten zu klären, um mögliche Steuerverpflichtungen zu verstehen und korrekt zu erfüllen. **
-
Wie ist die Steuerpflicht bei Heimarbeit?
Wie ist die Steuerpflicht bei Heimarbeit? In Deutschland unterliegen Einkünfte aus Heimarbeit grundsätzlich der Einkommensteuer. Dabei ist es wichtig, die Einnahmen aus der Heimarbeit in der jährlichen Steuererklärung anzugeben. Je nach Höhe der Einkünfte können unterschiedliche Steuersätze gelten. Zudem können bestimmte Ausgaben, die im Zusammenhang mit der Heimarbeit stehen, steuerlich geltend gemacht werden. Es ist ratsam, sich bei Unklarheiten oder speziellen Fragen zur steuerlichen Situation bei Heimarbeit an einen Steuerberater zu wenden. **
-
Wann endet die Steuerpflicht in Deutschland?
Die Steuerpflicht in Deutschland endet in der Regel mit dem Tod des Steuerpflichtigen. Erben müssen jedoch gegebenenfalls Erbschafts- oder Schenkungssteuer zahlen. Eine weitere Möglichkeit, die Steuerpflicht zu beenden, ist die Abgabe einer Steuererklärung, in der alle steuerrelevanten Daten angegeben werden. Wenn alle steuerlichen Verpflichtungen erfüllt sind und keine weiteren Einkünfte erzielt werden, endet die Steuerpflicht. Es ist wichtig, sich über die genauen Regelungen und Fristen zur Beendigung der Steuerpflicht in Deutschland zu informieren, um keine rechtlichen Konsequenzen zu riskieren. **
Ähnliche Suchbegriffe für Steuerpflicht
-
Wala, Thomas: Kostenrechnung, Budgetierung und KostenmanagementKostenrechnung, Budgetierung und Kostenmanagement , Eine Einführung mit zahlreichen Beispielen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2022, Erscheinungsjahr: 202209, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Autoren: Wala, Thomas~Haslehner, Franz~Hirsch, Manuela, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 552, Keyword: Management; Strategie; Rechnungswesen, Fachschema: Budget - Budgetierung~Kostenmanagement~Target Costing~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 248, Breite: 184, Höhe: 40, Gewicht: 1193, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783714302691 9783714301571, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Steuerpflicht einer natürlichen Person?
Die Steuerpflicht einer natürlichen Person beginnt in der Regel mit dem Erreichen des steuerlichen Existenzminimums. Dieses variiert je nach Land und kann durch Einkünfte aus Arbeit, Kapital oder Vermietung und Verpachtung erreicht werden. Zudem können auch andere Faktoren wie das Alter, der Familienstand und die Art der Einkünfte die Steuerpflicht beeinflussen. Es ist wichtig, sich über die steuerlichen Regelungen im jeweiligen Land zu informieren, um rechtzeitig seine Steuerpflichten zu erfüllen. Wann genau die Steuerpflicht einer natürlichen Person beginnt, kann daher individuell unterschiedlich sein. **
-
Welche Auswirkungen hat die Steuerpflicht auf die finanzielle Planung von Einzelpersonen, Unternehmen und gemeinnützigen Organisationen?
Die Steuerpflicht hat erhebliche Auswirkungen auf die finanzielle Planung von Einzelpersonen, Unternehmen und gemeinnützigen Organisationen. Sie müssen ihre Einnahmen und Ausgaben sorgfältig verwalten, um Steuern zu minimieren und finanzielle Ziele zu erreichen. Unternehmen müssen auch die Steuerbelastung bei Investitionsentscheidungen berücksichtigen, um die Rentabilität zu maximieren. Gemeinnützige Organisationen müssen sicherstellen, dass sie die steuerlichen Vorschriften einhalten, um ihre steuerbefreiten Status beizubehalten und Spenden effektiv zu nutzen. **
-
Welche wichtigen Kennzahlen und Metriken werden im Berichtswesen zur Analyse und Bewertung von Geschäftsaktivitäten verwendet?
Im Berichtswesen werden Kennzahlen wie Umsatz, Gewinn, Kosten, Cashflow und ROI verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten. Zudem spielen Metriken wie Kundenbindung, Markenbekanntheit, Mitarbeiterzufriedenheit und Produktivität eine wichtige Rolle bei der Analyse von Geschäftsaktivitäten. Die Kombination aus finanziellen Kennzahlen und nicht-finanziellen Metriken ermöglicht eine umfassende Bewertung der Leistung und des Erfolgs eines Unternehmens. **
-
Was bedeutet Steuerpflicht und wer ist alles davon betroffen?
Steuerpflicht bedeutet, dass man gesetzlich verpflichtet ist, Steuern zu zahlen. Betroffen sind alle natürlichen und juristischen Personen, die Einkommen erzielen oder bestimmte Vermögenswerte besitzen, die steuerpflichtig sind. Die Höhe der Steuer hängt von verschiedenen Faktoren wie Einkommen, Vermögen und Wohnsitz ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.