Domain controllingwerkzeuge.de kaufen?
Wir ziehen mit dem Projekt
controllingwerkzeuge.de um.
Sind Sie am Kauf der Domain
controllingwerkzeuge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain controllingwerkzeuge.de kaufen?
Warum Genossenschaftsbank?
Warum Genossenschaftsbank? Genossenschaftsbanken sind aufgrund ihrer genossenschaftlichen Struktur und dem Prinzip der Selbsthilfe eine nachhaltige und sozial verantwortliche Alternative zu herkömmlichen Banken. Sie sind im Besitz ihrer Mitglieder und orientieren sich an deren Bedürfnissen, anstatt Gewinne für externe Investoren zu maximieren. Zudem fördern Genossenschaftsbanken die regionale Wirtschaft und tragen zur Stabilität des Finanzsystems bei. Durch ihre demokratische Mitbestimmung ermöglichen sie ihren Mitgliedern eine direkte Partizipation am Bankgeschäft. Warum also nicht eine Genossenschaftsbank wählen, die auf Solidarität, Fairness und Transparenz basiert? **
Was heißt Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die im Besitz ihrer Mitglieder ist und von diesen kontrolliert wird. Sie basiert auf dem genossenschaftlichen Prinzip der Selbsthilfe, Selbstverantwortung, Selbstverwaltung und Solidarität. Die Mitglieder sind gleichzeitig Kunden und Eigentümer der Bank und haben Mitspracherecht bei wichtigen Entscheidungen. Genossenschaftsbanken verfolgen in erster Linie das Ziel, ihren Mitgliedern günstige Finanzdienstleistungen anzubieten und nicht profitorientiert zu handeln. Sie sind in der Regel regional verankert und engagieren sich oft auch in sozialen und gemeinnützigen Projekten. **

Ähnliche Suchbegriffe für Genossenschaftsbank
Top-Angebote
Produkte zum Begriff Genossenschaftsbank:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die im Besitz ihrer Mitglieder ist und von diesen kontrolliert wird. Sie basiert auf dem genossenschaftlichen Prinzip der Selbsthilfe, Selbstverwaltung und Selbstverantwortung. Genossenschaftsbanken verfolgen das Ziel, die wirtschaftlichen Interessen ihrer Mitglieder zu fördern und deren finanzielle Bedürfnisse zu erfüllen. Sie unterscheiden sich von anderen Banken durch ihre demokratische Struktur, bei der jedes Mitglied eine Stimme hat, unabhhängig von der Höhe seiner Einlage. Genossenschaftsbanken sind in der Regel regional verankert und legen Wert auf eine enge Beziehung zu ihren Mitgliedern und Kunden. **
-
Was ist eine Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die als Genossenschaft organisiert ist und ihren Mitgliedern gehört. Die Mitglieder sind gleichzeitig Kunden und Eigentümer der Bank und haben Mitspracherecht bei Entscheidungen. Genossenschaftsbanken verfolgen in der Regel das Ziel, ihre Mitglieder zu fördern und ihnen günstige Finanzdienstleistungen anzubieten. **
-
Wie funktioniert eine Genossenschaftsbank?
Wie funktioniert eine Genossenschaftsbank? **
-
Ist die Volksbank eine Genossenschaftsbank?
Ist die Volksbank eine Genossenschaftsbank? Ja, die Volksbanken sind in der Regel Genossenschaftsbanken, die von ihren Mitgliedern getragen werden. Als Genossenschaftsbank sind sie dem genossenschaftlichen Prinzip verpflichtet, bei dem die Mitglieder gleichzeitig Eigentümer und Kunden der Bank sind. Die Volksbanken verfolgen das Ziel, ihren Mitgliedern und Kunden eine sichere und vertrauenswürdige Bankdienstleistung anzubieten, die auf gegenseitiger Hilfe und Solidarität basiert. Durch die genossenschaftliche Struktur haben die Mitglieder Mitspracherecht und können an der Entscheidungsfindung der Bank teilnehmen. **


Ist die Sparkasse eine Genossenschaftsbank?
Nein, die Sparkasse ist keine Genossenschaftsbank. Die Sparkassen sind öffentlich-rechtliche Kreditinstitute, die in der Regel von Kommunen oder Landkreisen getragen werden. Genossenschaftsbanken hingegen sind Banken, die im Besitz ihrer Mitglieder sind und nach dem Prinzip der Selbsthilfe und Selbstverwaltung arbeiten. Die Sparkassen haben eine lange Tradition in Deutschland und sind vor allem für die regionale Verankerung und die Förderung des Mittelstands bekannt. Genossenschaftsbanken hingegen legen ihren Fokus oft auf die Bedürfnisse ihrer Mitglieder und Kunden. **
Kann eine Genossenschaftsbank pleite gehen?
Kann eine Genossenschaftsbank pleite gehen? Ja, grundsätzlich ist es möglich, dass eine Genossenschaftsbank pleite geht, jedoch ist die Wahrscheinlichkeit dafür geringer als bei anderen Banken. Genossenschaftsbanken sind in der Regel solider finanziert und haben eine stabilere Geschäftsstruktur. Zudem haften die Mitglieder der Genossenschaftsbank solidarisch, was bedeutet, dass sie im Falle einer Insolvenz für Verluste haften. Dennoch sind auch Genossenschaftsbanken nicht immun gegen wirtschaftliche Krisen oder Fehlentscheidungen, die zu einer Pleite führen könnten. Es ist daher wichtig, dass Genossenschaftsbanken eine solide Risikomanagementstrategie verfolgen und ihre Geschäfte verantwortungsbewusst führen. **
Top-Angebote
Produkte zum Begriff Genossenschaftsbank:
-
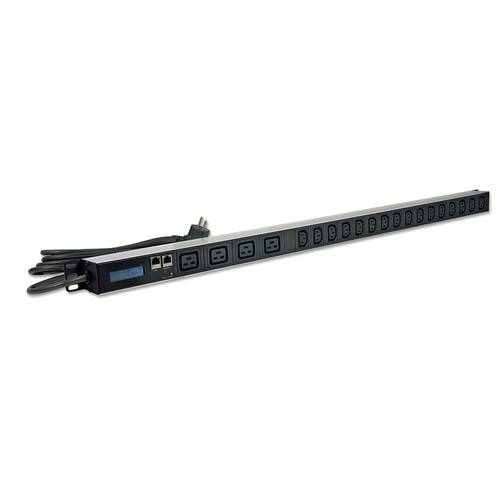
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Genossenschaftsbank?
Warum Genossenschaftsbank? Genossenschaftsbanken sind aufgrund ihrer genossenschaftlichen Struktur und dem Prinzip der Selbsthilfe eine nachhaltige und sozial verantwortliche Alternative zu herkömmlichen Banken. Sie sind im Besitz ihrer Mitglieder und orientieren sich an deren Bedürfnissen, anstatt Gewinne für externe Investoren zu maximieren. Zudem fördern Genossenschaftsbanken die regionale Wirtschaft und tragen zur Stabilität des Finanzsystems bei. Durch ihre demokratische Mitbestimmung ermöglichen sie ihren Mitgliedern eine direkte Partizipation am Bankgeschäft. Warum also nicht eine Genossenschaftsbank wählen, die auf Solidarität, Fairness und Transparenz basiert? **
-
Was heißt Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die im Besitz ihrer Mitglieder ist und von diesen kontrolliert wird. Sie basiert auf dem genossenschaftlichen Prinzip der Selbsthilfe, Selbstverantwortung, Selbstverwaltung und Solidarität. Die Mitglieder sind gleichzeitig Kunden und Eigentümer der Bank und haben Mitspracherecht bei wichtigen Entscheidungen. Genossenschaftsbanken verfolgen in erster Linie das Ziel, ihren Mitgliedern günstige Finanzdienstleistungen anzubieten und nicht profitorientiert zu handeln. Sie sind in der Regel regional verankert und engagieren sich oft auch in sozialen und gemeinnützigen Projekten. **
-
Was bedeutet Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die im Besitz ihrer Mitglieder ist und von diesen kontrolliert wird. Sie basiert auf dem genossenschaftlichen Prinzip der Selbsthilfe, Selbstverwaltung und Selbstverantwortung. Genossenschaftsbanken verfolgen das Ziel, die wirtschaftlichen Interessen ihrer Mitglieder zu fördern und deren finanzielle Bedürfnisse zu erfüllen. Sie unterscheiden sich von anderen Banken durch ihre demokratische Struktur, bei der jedes Mitglied eine Stimme hat, unabhhängig von der Höhe seiner Einlage. Genossenschaftsbanken sind in der Regel regional verankert und legen Wert auf eine enge Beziehung zu ihren Mitgliedern und Kunden. **
-
Was ist eine Genossenschaftsbank?
Eine Genossenschaftsbank ist eine Bank, die als Genossenschaft organisiert ist und ihren Mitgliedern gehört. Die Mitglieder sind gleichzeitig Kunden und Eigentümer der Bank und haben Mitspracherecht bei Entscheidungen. Genossenschaftsbanken verfolgen in der Regel das Ziel, ihre Mitglieder zu fördern und ihnen günstige Finanzdienstleistungen anzubieten. **
Ähnliche Suchbegriffe für Genossenschaftsbank
-
Wala, Thomas: Kostenrechnung, Budgetierung und KostenmanagementKostenrechnung, Budgetierung und Kostenmanagement , Eine Einführung mit zahlreichen Beispielen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage 2022, Erscheinungsjahr: 202209, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Autoren: Wala, Thomas~Haslehner, Franz~Hirsch, Manuela, Auflage: 22003, Auflage/Ausgabe: 3. Auflage 2022, Seitenzahl/Blattzahl: 552, Keyword: Management; Strategie; Rechnungswesen, Fachschema: Budget - Budgetierung~Kostenmanagement~Target Costing~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: Lehrbuch, Skript, Thema: Verstehen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 248, Breite: 184, Höhe: 40, Gewicht: 1193, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783714302691 9783714301571, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Genossenschaftsbank?
Wie funktioniert eine Genossenschaftsbank? **
-
Ist die Volksbank eine Genossenschaftsbank?
Ist die Volksbank eine Genossenschaftsbank? Ja, die Volksbanken sind in der Regel Genossenschaftsbanken, die von ihren Mitgliedern getragen werden. Als Genossenschaftsbank sind sie dem genossenschaftlichen Prinzip verpflichtet, bei dem die Mitglieder gleichzeitig Eigentümer und Kunden der Bank sind. Die Volksbanken verfolgen das Ziel, ihren Mitgliedern und Kunden eine sichere und vertrauenswürdige Bankdienstleistung anzubieten, die auf gegenseitiger Hilfe und Solidarität basiert. Durch die genossenschaftliche Struktur haben die Mitglieder Mitspracherecht und können an der Entscheidungsfindung der Bank teilnehmen. **
-
Ist die Sparkasse eine Genossenschaftsbank?
Nein, die Sparkasse ist keine Genossenschaftsbank. Die Sparkassen sind öffentlich-rechtliche Kreditinstitute, die in der Regel von Kommunen oder Landkreisen getragen werden. Genossenschaftsbanken hingegen sind Banken, die im Besitz ihrer Mitglieder sind und nach dem Prinzip der Selbsthilfe und Selbstverwaltung arbeiten. Die Sparkassen haben eine lange Tradition in Deutschland und sind vor allem für die regionale Verankerung und die Förderung des Mittelstands bekannt. Genossenschaftsbanken hingegen legen ihren Fokus oft auf die Bedürfnisse ihrer Mitglieder und Kunden. **
-
Kann eine Genossenschaftsbank pleite gehen?
Kann eine Genossenschaftsbank pleite gehen? Ja, grundsätzlich ist es möglich, dass eine Genossenschaftsbank pleite geht, jedoch ist die Wahrscheinlichkeit dafür geringer als bei anderen Banken. Genossenschaftsbanken sind in der Regel solider finanziert und haben eine stabilere Geschäftsstruktur. Zudem haften die Mitglieder der Genossenschaftsbank solidarisch, was bedeutet, dass sie im Falle einer Insolvenz für Verluste haften. Dennoch sind auch Genossenschaftsbanken nicht immun gegen wirtschaftliche Krisen oder Fehlentscheidungen, die zu einer Pleite führen könnten. Es ist daher wichtig, dass Genossenschaftsbanken eine solide Risikomanagementstrategie verfolgen und ihre Geschäfte verantwortungsbewusst führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.